
Semana del 7 al 11 de septiembre de 2026
La inflación repunta con fuerza, empuja hacia nuevas subas de tasas y la renta fija lo sufre.
El dato de inflación de agosto en EE.UU. sorprendió al alza tanto en su medición al consumidor como al productor, reforzando las apuestas por nuevas subas de tasas de la Fed en la reunión del FOMC de la semana próxima. El impulso inflacionario, potenciado por el salto del petróleo tras el recrudecimiento del conflicto en Irán, llevó también al BCE a subir su tasa de depósito por segunda vez desde febrero, con el Bundesbank señalando que podría no ser la última.
Los mercados reaccionaron con nerviosismo: los rendimientos de los Treasuries tocaron máximos de varios años antes de recortar parte de la suba el viernes, y el S&P 500 cortó una racha de cuatro ruedas negativas al cierre de la semana, ayudado por un retroceso del crudo tras la intervención de la IEA. En el plano corporativo, se destacaron los resultados de Oracle y la adquisición de ACV Auctions por parte de Copart, mientras que Kroger y Macy’s decepcionaron con sus proyecciones.
Macro y Bancos Centrales
1. IPC de EE.UU. (agosto): más caliente de lo esperado
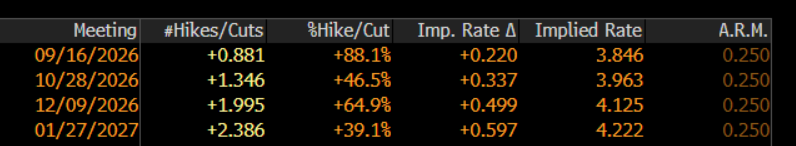
El índice de precios al consumidor núcleo subió 0,3% mensual en agosto, por encima del 0,2% esperado por el consenso, llevando la tasa interanual a 2,4%. La sorpresa al alza firmó las expectativas de una suba de tasas de la Fed en la reunión del FOMC de la semana próxima, con los mercados monetarios descontando ya un alza en septiembre como un hecho casi seguro. JPMorgan revisó su proyección para la Fed, incorporando subas tanto en septiembre como en diciembre.
2. IPP de EE.UU. (agosto): impulsado por la energía
El índice de precios al productor subió 0,4% mensual en agosto —el mayor incremento desde mayo— y 5,4% interanual, sumando presión inflacionaria de cara a la definición de la Fed.
3. El déficit fiscal de EE.UU. sigue en niveles récord
El déficit federal alcanzó USD 1,97 billones en los primeros once meses del año fiscal 2026, una de las cifras más altas de la historia, con un rojo mensual de USD 166.800 millones en agosto. Aun así, el déficit acumulado cae 5% respecto de igual período de 2025 en términos ajustados por calendario.
4. El BCE vuelve a subir tasas
El Banco Central Europeo elevó su tasa de depósito en 25 puntos básicos, a 2,50%, el jueves —su segunda suba desde que estalló la guerra con Irán en febrero—, citando una inflación persistente impulsada por los precios de la energía. El presidente del Bundesbank, Joachim Nagel, señaló que podría ser necesario un ajuste adicional para controlar la inflación.
5. El petróleo supera los USD 100
El crudo Brent superó los USD 107 por barril el viernes en medio de un repunte de los ataques en el Estrecho de Ormuz, agravando las presiones inflacionarias en Asia y los mercados emergentes. Posteriormente retrocedió hacia los USD 104 tras la intervención de la Agencia Internacional de Energía (IEA).
Mercados
Renta fija: fue una semana dura para los bonos del Tesoro estadounidense, con rendimientos que tocaron máximos de varios años antes de recuperar terreno parcialmente el viernes. La tasa a 10 años cerró en 4,93% tras el dato de IPC. Los bonos de mayor duración tuvieron mejor desempeño el viernes, con inversores apostando a que la Fed actuará con decisión.
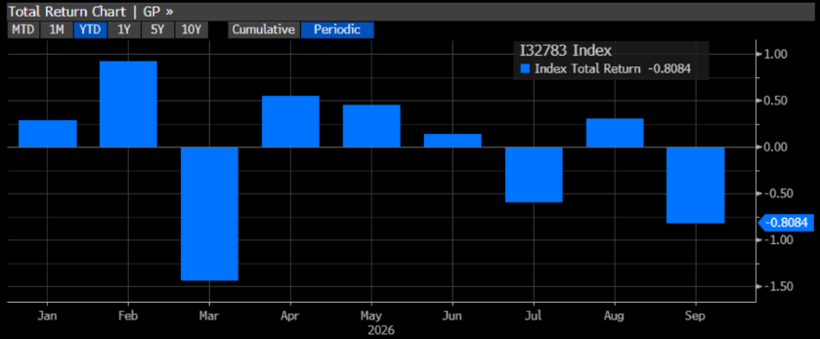
El Índice Bloomberg US Corp 1 -10Y BBB ex Subordinated – replica una cartera de bonos corporativos grado de inversión con un YTM 5.50% y duration 4.05- acumulando un rendimiento -0.18% YTD.
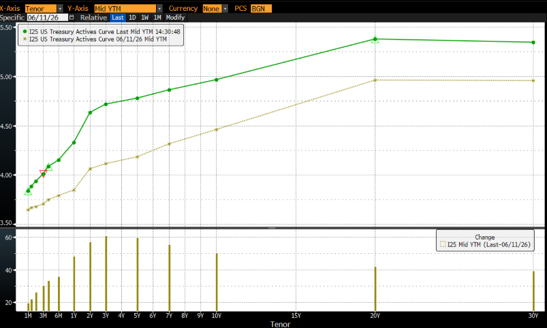
En los últimos tres meses las tasas del Tesoro subieron entre 40 y 60 pbs llegando a máximos no vistos desde hace años.
Acciones: el S&P 500 cortó una racha de cuatro ruedas consecutivas a la baja, subiendo cerca de 1% el viernes, luego de que la caída del petróleo compensara las preocupaciones por una suba de tasas tras el dato de inflación.
Activos emergentes: las monedas y acciones de mercados emergentes tuvieron una jornada volátil tras la publicación del IPC, aunque lograron recuperarse en el transcurso del día.
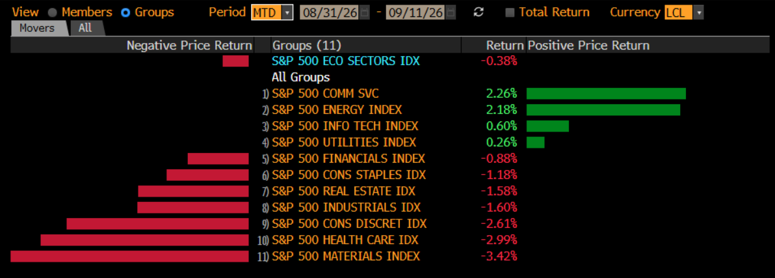
En lo que va del mes Energía y Communication Service son los sectores de mayor ganancia.
Aspectos corporativos destacados
Oracle (ORCL): los ingresos de infraestructura cloud saltaron 121% interanual, a USD 7.400 millones en el trimestre, superando la estimación de USD 7.190 millones. Sin embargo, el margen bruto se contrajo a 61%, desde 66,3% en el trimestre previo.
Kroger (KR): la cadena de supermercados recortó su proyección de ventas en tiendas comparables (ex combustible) para el año a un rango de +0,2%/+0,8%, desde +1%/+2% previo, citando presión sobre el consumidor. Las acciones cayeron cerca de 2,9% en la apertura del viernes.
Macy’s (M): las acciones cayeron 6,4% el jueves pese a superar las expectativas de ventas, luego de que la guía para el tercer trimestre decepcionara en ventas comparables y ganancias por acción.
Cooper Companies (COO): doce analistas recortaron sus precios objetivo en un promedio de 19% tras la presentación de resultados el 9 de septiembre, con tres bajas de recomendación. El precio objetivo de consenso a 12 meses cayó a USD 65,36 desde USD 74,08.
Porsche / Bugatti: Porsche acordó vender su participación en el emprendimiento conjunto con Bugatti por aproximadamente EUR 1.000 millones, y elevó su guía de margen de flujo de caja automotriz para todo el año a hasta 7,5%, desde 5% previo.
Anthropic: según fuentes cercanas, la compañía se retiró de una potencial adquisición de la startup de IA Decart AI por unos USD 6.000 millones, luego de completar el proceso de due diligence.
El tema dominante de la semana fue la reaceleración de la inflación —impulsada por el impacto de la guerra con Irán sobre los precios de la energía—, que empuja tanto a la Fed como al BCE hacia una política monetaria más restrictiva, con la decisión del FOMC de la semana próxima como el principal foco del mercado.
Fuentes: Bloomberg.